Eine Kurzfassung eines Beitrags, der zuerst auf iyersellmer.com erschienen ist. Dort finden sich die vollständige Fassung, die Diagramme und alle Quellen. Maßgeblich ist die englische Originalfassung „Fast Economy, Flat Index: India’s Reverse DAX Paradox“ auf iyersellmer.com.
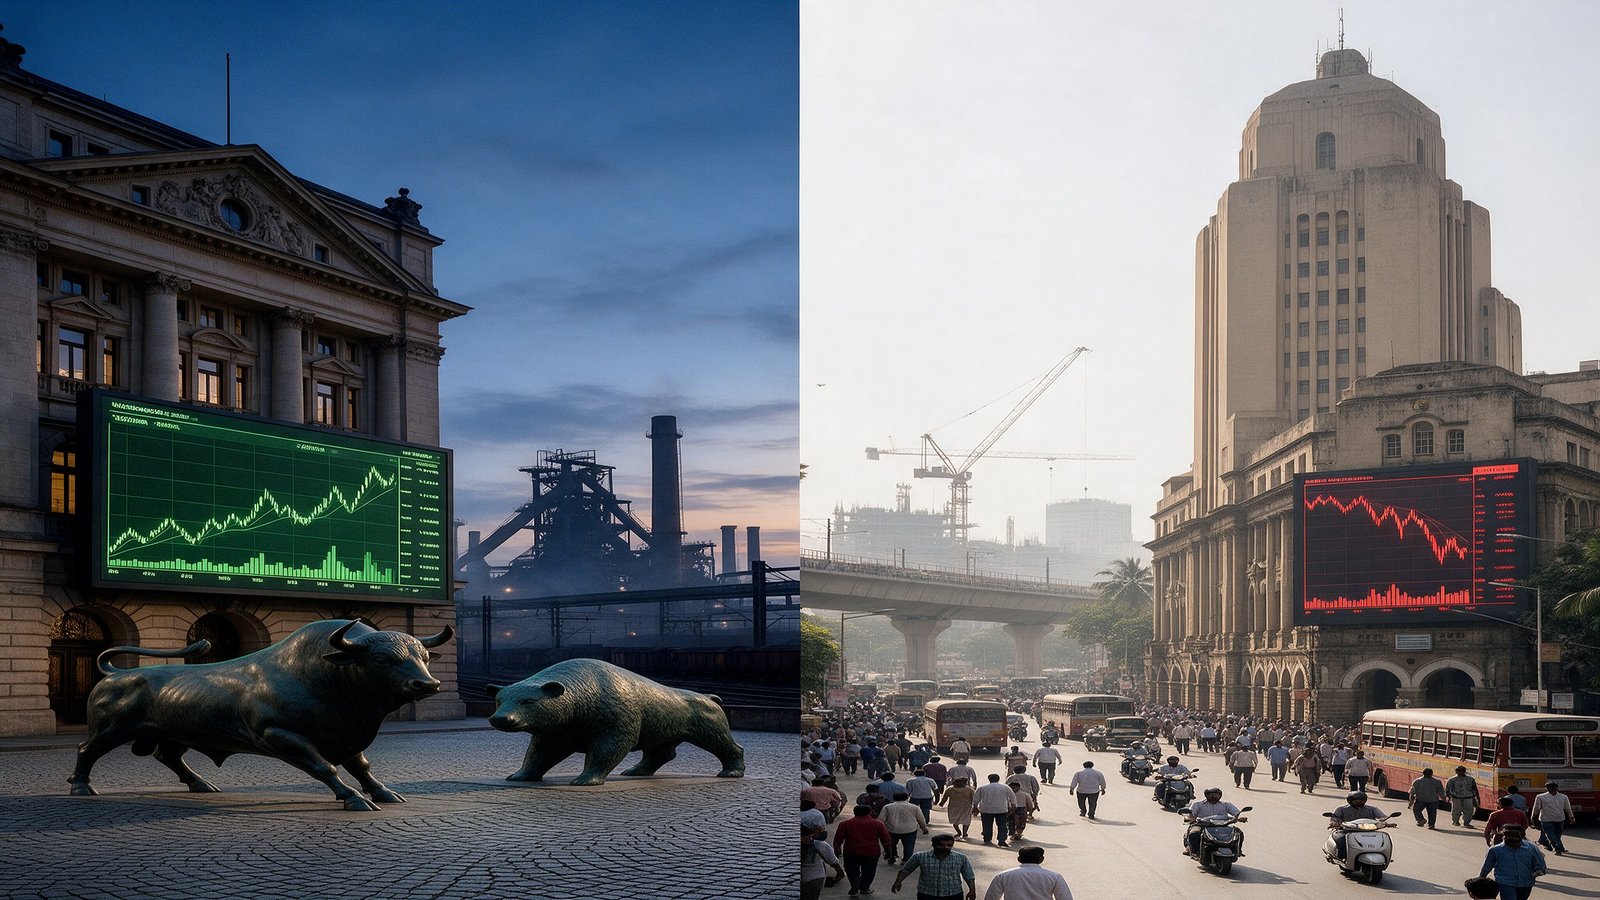
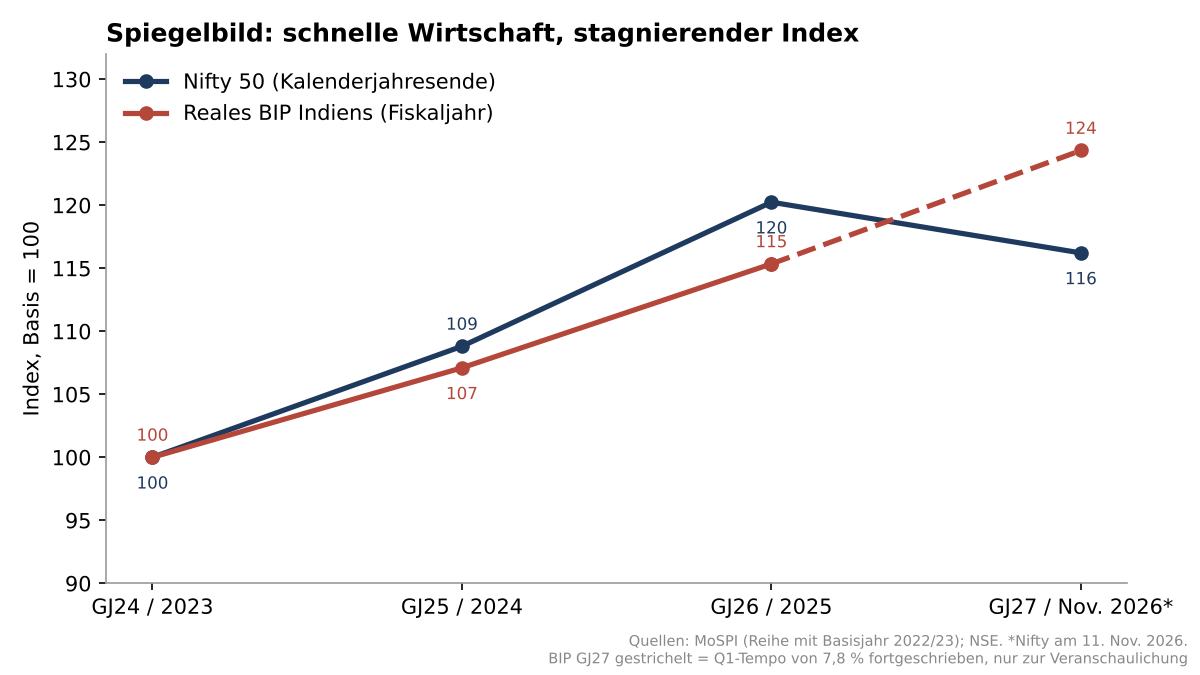
Deutschland hat einen Aktienmarkt, der einen Rekord nach dem anderen aufstellt, über einer Wirtschaft, die seit 2022 kaum gewachsen ist. Indien hat das umgekehrte Problem. Die Wirtschaft wuchs von April bis Juni um 7,8 %, schneller als von Ökonomen erwartet, mit fast 12 % mehr Investitionen. Der Nifty 50 dagegen schloss am 11. November bei 25.255,05 Punkten und lag damit noch rund 3 % unter seinem Stand zu Jahresbeginn. Mitte Oktober hatte er fast 14 % im Minus gelegen.
Die deutsche Erklärung lässt sich nicht übertragen. Rund 82 % der Umsätze der DAX-Unternehmen werden im Ausland erzielt, deshalb kann der DAX florieren, während Deutschland stagniert. Beim Nifty ist es umgekehrt: Abgesehen von den IT-Dienstleistern ist er fast vollständig eine Wette auf indische Kreditnehmer, Konsumenten und die Kraftstoffnachfrage. Wenn irgendein Index seiner Heimatwirtschaft folgen müsste, dann dieser.
Eine Zeit lang fand das Wachstum nicht im Index statt
Für das Quartal Januar bis März 2026 ermittelte der Business Standard, dass die bereinigten Gewinne der Nifty-50-Unternehmen nur um 4,5 % stiegen, das achte Quartal in Folge mit einstelligem Wachstum, während die Gewinne aller 3.081 börsennotierten Unternehmen um 15,1 % zulegten. Hier läuft Deutschland rückwärts. Der DAX hat seine kranken Sektoren hinter sich gelassen, die Autohersteller machen nur noch einen schmalen Teil davon aus. Der Nifty sitzt auf seinen müden Sektoren fest. Finanzwerte stehen für 37 % des Index; Investitionsgüter, die naheliegenden Nutznießer des Investitionszyklus, für 1,2 %.
Ich muss einräumen, dass die Indexgewinne seitdem deutlich aufgeholt haben: laut Motilal Oswal plus 18 % von April bis Juni und rund 22 % bei den Unternehmen, die bis Ende Oktober ihre Zahlen für Juli bis September vorgelegt hatten. Der breitere Markt wächst trotzdem schneller. Doch der Nifty fiel im August und September, als diese Zahlen bereits bekannt waren. Was auch immer den Kurs in jenem Sommer bestimmte, die Gewinnzahlen waren es nicht.
Teuer im Einstieg, und die Ausländer steigen aus
Indien ging teuer ins Jahr 2025 und wurde seither nach unten neu bewertet; selbst nach der jüngsten Erholung lag das Kurs-Gewinn-Verhältnis des Nifty am 9. November bei 20,48 und damit unter seinem Fünfjahresmedian von etwa 22. Bis Mitte Oktober hatten ausländische Portfolioinvestoren (FPI) 2026 mehr als 3 Billionen Rupien abgezogen, ein Rekord, bei Renditen zehnjähriger US-Staatsanleihen von über 5,2 %, einem Brent-Preis um 105 Dollar und einer Rupie nahe 95 je Dollar. Zudem bietet Indien an der Börse kaum Möglichkeiten, auf KI-Hardware zu setzen, also ging das globale Kapital stattdessen nach Korea und Taiwan.
Auch bei den Eigentümern ist es umgekehrt als in Deutschland. Ausländer halten 52,6 % des DAX. In Indien ist der FPI-Anteil auf 16,13 % gefallen, den niedrigsten Stand seit 14 Jahren, während inländische Institutionen einen Rekordanteil halten. Das Geld aus indischen Sparplänen (SIP; ein Rekord von 32.490 Crore Rupien im September) ist meiner Ansicht nach der Grund, warum der Nifty im schlimmsten Moment um 14 % fiel und nicht um 30 %.
Dann kam die Wende im November
Nach den US-Zwischenwahlen am 3. November begannen die Märkte, strengere Regeln für KI-Rechenzentren einzupreisen. In der Woche bis zum 6. November fiel Koreas Kospi um 13,6 % und Taiwans Leitindex um 11,6 %; der Nifty stieg um 6,8 %. Ausländische Investoren kauften zwischen dem 2. und 9. November netto für 53.739 Crore Rupien indische Aktien. Indiens fehlendes KI-Engagement, das ihm achtzehn Monate lang geschadet hatte, half plötzlich. In zwei gute Wochen würde ich nicht viel hineinlesen. Aber in jener Woche erschien keine neue BIP-Zahl; geändert hatte sich, wer kaufen wollte.
Verdirbt das die Direktinvestitionen?
Nicht für den, der eine Fabrik baut. Die Netto-Direktinvestitionen (FDI) sahen im Fiskaljahr 2025/26 mit 7,7 Mrd. Dollar schlecht aus, gegenüber 28 Mrd. Dollar 2022/23, doch die Bruttozuflüsse erreichten einen Rekord von 94,5 Mrd. Dollar, und bei den Ankündigungen von Greenfield-Investitionen lag Indien weltweit auf Platz zwei. Die Nettozahl war klein, weil 53,6 Mrd. Dollar als Rückführung und Desinvestition abflossen, ein Großteil davon von Private-Equity-Fonds und ausländischen Muttergesellschaften, die in einem heißen Markt Kasse machten. In diesem Jahr erholen sich die Netto-Direktinvestitionen: 13,8 Mrd. Dollar von April bis August, nach 9,6 Mrd. Dollar ein Jahr zuvor.
Spürbar wird es dagegen bei der Rupie und in der Zahlungsbilanz. Von April bis Juni lag das Leistungsbilanzdefizit bei 4,2 Mrd. Dollar, während Portfolioinvestoren 9,6 Mrd. Dollar abzogen, und die Devisenreserven sanken. Auch Private Equity, das zu einem großen Teil als FDI gezählt wird, bemisst seinen Einstieg am Ausstieg, den es erwartet.
Was helfen würde
Die Regierung erwägt Berichten zufolge, die Steuer auf Kursgewinne vor dem Haushalt 2027/28 zu senken; das Versprechen, den Satz danach stabil zu halten, wäre wichtiger als die Senkung selbst. Der US-Zoll von 18 % aus dem Handelsrahmen vom Februar wurde nie angewendet, und die meisten indischen Waren zahlen inzwischen einen Zoll von 10 % nach Section 301, ohne dass ein Abkommen unterzeichnet ist; ein unterzeichnetes Abkommen würde einen Abschlag beseitigen. Mehr Börsengänge, die frisches Kapital für Industrie und Energie aufnehmen statt bloßer Anteilsverkäufe, würden die Gestalt des Index allmählich verändern. Und die Aufnahme in einen Anleiheindex, die Bloomberg im Juli erneut verschoben hat, brächte geduldiges Kapital, das die Rupie stabilisiert.
Für Anleger gilt mein Rat zum DAX in umgekehrter Richtung. Lesen Sie den Nifty 50 nicht als Indiens Zeugnis; schauen Sie auf den Nifty 500, das Kreditwachstum, die GST-Einnahmen und die Investitionszahlen. Lücken wie diese schließen sich irgendwann, und in den ersten Novembertagen begann sich Indiens Lücke von der Marktseite her zu schließen. Ich weiß, von welcher der beiden Positionen aus ich lieber starten würde. Wann, das werde ich nicht vorgeben zu wissen.
Die vollständige Fassung mit Diagrammen, Vergleichen mit China und den USA und allen Quellen findet sich auf iyersellmer.com. Dies ist eine persönliche Analyse und keine Anlageberatung.